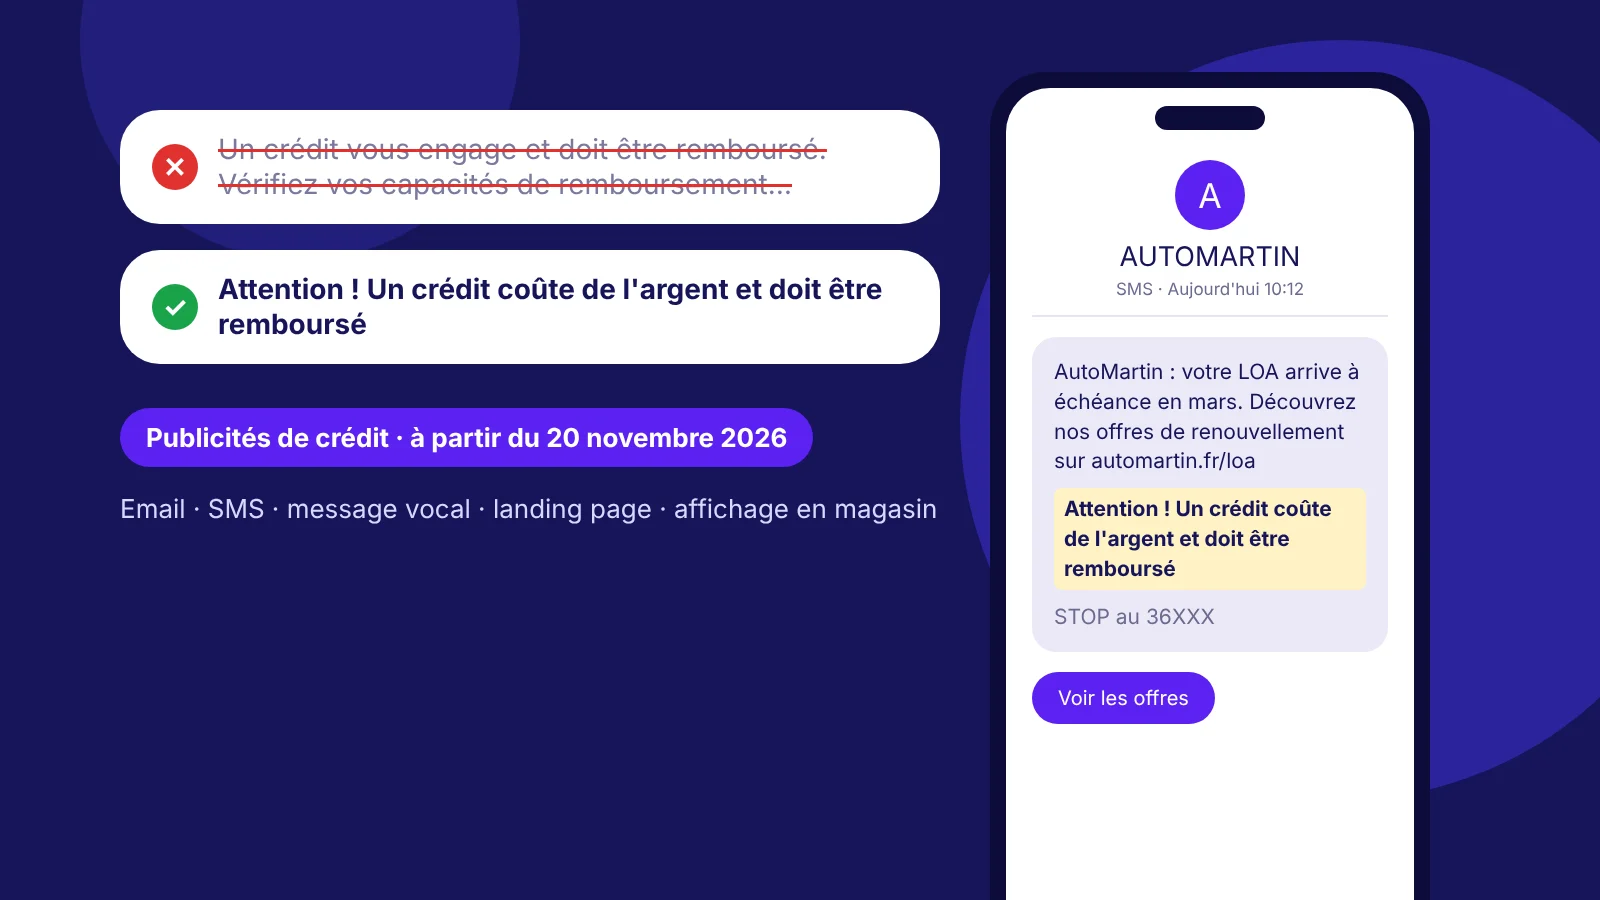
« LOA à partir de 299 €/mois », « payez en 4 fois sans frais », « financez votre cuisine sur 36 mois » : dans une concession, une enseigne d’équipement de la maison ou un magasin de sport, ces accroches font partie des campagnes de tous les jours. Elles ont aussi une particularité que l’on oublie vite : ce sont des publicités pour un crédit, avec leurs propres règles. Ces règles changent le 20 novembre 2026, avec une nouvelle mention obligatoire et un champ élargi au paiement fractionné. Voici ce qui change concrètement dans vos emails, vos SMS et vos landing pages.
- À partir du 20 novembre 2026, toute publicité pour un crédit à la consommation doit porter la mention « Attention ! Un crédit coûte de l’argent et doit être remboursé »
- Elle remplace l’ancienne mention « Un crédit vous engage et doit être remboursé… », qui ne sera plus conforme, y compris dans vos scénarios automatiques déjà programmés.
- La règle vaut sur tous les supports : email, SMS, message vocal, landing page, réseaux sociaux, affichage, et désormais la radio.
- Le paiement en plusieurs fois proposé avec un partenaire financier entre dans le champ du crédit, même sans frais ; la LOA doit désormais afficher son TAEG dès qu’un chiffre apparaît.
- Les publicités qui mettent en avant la facilité d’obtenir un crédit sont interdites.
Qu’est-ce qui change le 20 novembre 2026 ?
La réforme du crédit à la consommation entre en vigueur ce jour-là, et elle touche directement la publicité. La mention obligatoire change de texte, la liste des informations à afficher est revue, et certaines accroches deviennent interdites.
Elle transpose la directive européenne 2023/2225 sur le crédit aux consommateurs, qui remplace celle de 2008. En France, c’est l’ordonnance du 3 septembre 2025 qui réécrit le code de la consommation.
- 18 octobre 2023Adoption de la directive (UE) 2023/2225 sur les contrats de crédit aux consommateurs.
- 3 septembre 2025Ordonnance n° 2025-880, qui transpose la directive dans le code de la consommation (publiée au Journal officiel le lendemain).
- 2 décembre 2025Ordonnance corrective n° 2025-1154, qui ajuste plusieurs points du texte.
- 20 novembre 2026Entrée en vigueur : toute publicité diffusée à partir de cette date doit respecter les nouvelles règles.
Le changement le plus visible tient en une phrase. L’ancienne mention disait : « Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. » La nouvelle dit : « Attention ! Un crédit coûte de l’argent et doit être remboursé » La seconde phrase disparaît. Le ton, lui, se durcit : on ne parle plus d’engagement, on parle de coût.
Quelles offres sont concernées ?
Toute publicité qui porte sur un crédit à la consommation, quel que soit le support et quel que soit celui qui la diffuse. Les règles visent la publicité elle-même : une concession qui pousse une offre de financement de son partenaire fait de la publicité pour un crédit, au même titre que la banque.
La réforme concerne aussi plus d’offres qu’avant. Trois changements touchent directement les points de vente :
- La LOA. C’était déjà un crédit. La nouveauté : dès qu’une publicité donne un prix ou une mensualité, elle doit aussi afficher le taux et le TAEG, comme pour un prêt.
- Le paiement en plusieurs fois. Même sans frais et même pour un petit montant, un « 4 fois » proposé avec un organisme financier devient un crédit. Les règles sont plus légères, mais elles s’appliquent.
- Les gros montants. Les crédits jusqu’à 100 000 € sont concernés, contre 75 000 € avant : c’est le cas de nombreux financements de véhicules haut de gamme ou de gros travaux.
Une exception demeure : si c’est le magasin lui-même qui laisse son client payer plus tard, sans intérêts, sans organisme financier et en moins de 50 jours, ce n’est pas un crédit. Pour les grandes entreprises qui vendent en ligne, ce délai est de 14 jours. La question à se poser est donc simple : qui avance l’argent, et pour combien de temps ?
Que faut-il afficher quand vous donnez un chiffre ?
Dès qu’une publicité mentionne un taux ou un montant lié au coût du crédit, elle doit donner un ensemble d’informations standard, présentées sous forme d’exemple représentatif. Une mensualité seule ne suffit pas.
L’article L312-6 du code de la consommation en fixe la liste :
- le taux débiteur, en précisant s’il est fixe ou variable ;
- le montant total du crédit ;
- le taux annuel effectif global (TAEG) ;
- la durée du contrat ;
- pour un paiement différé d’un bien ou d’un service donné, son prix au comptant et le montant de l’éventuel acompte ;
- le montant total dû et le montant des échéances.
Exemple avant / après : une publicité pour un crédit auto (chiffres fictifs, pour illustrer).
✗ Avant : non conforme
Votre citadine dès 468 €/mois !
Financement facile, réponse immédiate.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
✓ Après : conforme
Votre citadine à 24 000 €, acompte de 4 000 €. Crédit de 20 000 € sur 48 mois, taux débiteur fixe de 5,90 %.
TAEG fixe : 6,06 %. 48 mensualités de 468,78 €. Montant total dû : 22 501,44 €.
Attention ! Un crédit coûte de l’argent et doit être remboursé
Avant, trois problèmes : une mensualité seule, sans TAEG ni montant total dû, une accroche qui vante la facilité du crédit, désormais interdite, et l’ancienne mention, écrite en petit. Après, toutes les informations de la liste sont là, et le TAEG, les mensualités, le montant total dû et la mention sont écrits plus gros que le reste, comme l’exige la loi (voir ci-dessous).
Si une assurance ou un autre service accessoire est obligatoire pour obtenir le crédit, la publicité doit le dire clairement. Ces informations doivent aussi être audibles quand le support est sonore.
Deux règles de mise en forme, déjà en vigueur, restent inchangées. Dans toute publicité écrite, la mention obligatoire, le TAEG, le montant total dû et le montant des échéances doivent être écrits en plus gros que toute autre information sur le financement, taux promotionnel compris, et dans le corps principal du texte. Et dans un email ou un courrier qui donne des chiffres, ces informations doivent figurer dans un encadré, en tête du message.
✓ Bonne nouvelle pour le digital
Sur un support électronique où tout ne peut pas s’afficher lisiblement, le prix au comptant, l’acompte, le montant total dû et le montant des échéances peuvent être rendus accessibles par un clic, un défilement ou un glissement. Le reste doit être visible directement.
En pratique, je conseille une règle simple aux équipes réseau : pas de chiffre dans un SMS. Le SMS donne envie, la landing page porte l’exemple représentatif complet. C’est plus lisible pour le client, et beaucoup plus sûr pour vous.
Quelles formulations sont interdites ?
Toute publicité qui met en avant la facilité d’obtenir un crédit, ou qui crée de fausses attentes sur sa disponibilité, son coût ou le montant total dû. La publicité doit rester claire, loyale et non trompeuse.
Sur le terrain, cela vise des accroches très répandues : « crédit accepté en 2 minutes », « financement facile », « sans justificatif », « réponse immédiate ». Ces interdictions s’ajoutent à celles que le code de la consommation prévoyait déjà : laisser entendre qu’un prêt améliore la situation financière ou le budget de l’emprunteur, ou qu’il constitue un substitut d’épargne.
Attention aussi au « sans frais » qui ne l’est pas : une accroche qui masque des frais réels peut être qualifiée de pratique commerciale trompeuse.
Une promesse de financement n’est pas un argument comme un autre. C’est un engagement financier pour votre client, et la loi le traite comme tel.
Email, SMS, message vocal : comment l’appliquer ?
La mention s’applique partout, mais elle ne se pose pas de la même façon selon le canal. Voici comment je la traiterais dans une campagne multicanale de fin de LOA, par exemple.
| Canal | Ce que je recommande | Point de vigilance |
|---|---|---|
| Mention dans le corps du message, en plus gros que les autres informations sur le financement. Si un chiffre apparaît : exemple représentatif complet et encadré en tête de l’email. | Les modèles réutilisés d’une campagne à l’autre gardent souvent l’ancienne mention en pied de page. | |
| SMS | Pas de chiffre, la mention en entier, un lien vers une landing page qui porte l’exemple représentatif. | Une mention raccourcie, ou écrite sans accent, n’est plus conforme. |
| Message vocal | La mention est prononcée, distinctement, dans le message enregistré ou généré. | Un message audio ne peut pas renvoyer à une « petite ligne » : les informations doivent être audibles. |
| Landing page | Mention et exemple représentatif dans le corps de la page, au-dessus du bouton d’action, en caractères plus grands que le taux promotionnel. | Les pages créées pour une opération passée restent souvent en ligne avec l’ancienne mention. |
| Affichage en magasin | Remplacer les supports de PLV qui parlent de financement. | Les points de vente impriment parfois leurs propres affiches à partir d’anciens fichiers. |
Attention, le « û » de « coûte » rend le SMS plus long, donc plus cher : ne retirez pas l’accent pour économiser, la mention ne serait plus conforme.
Les autres règles du SMS marketing ne disparaissent pas pour autant : nom d’expéditeur, horaires, mention STOP et consentement. Nous les avons détaillées dans notre article sur les nouvelles règles du nom d’expéditeur SMS.
Et les campagnes déjà programmées ?
Elles doivent être mises à jour avant le 20 novembre. Les contrats de crédit signés avant cette date restent soumis à l’ancien droit, mais la publicité, elle, bascule sur le nouveau régime dès le premier jour.
C’est là que les réseaux sont le plus exposés. Une campagne ponctuelle, on la relit avant l’envoi. Un scénario automatique, on l’a validé une fois, il y a parfois deux ans, et il tourne depuis. La relance « fin de LOA à 6 mois », l’email de bienvenue qui présente les solutions de financement, la séquence de relance d’un devis cuisine : tous continueront d’envoyer l’ancienne mention le 20 novembre au matin si personne ne les ouvre.
Côté risques, une publicité sans la bonne mention n’est pas conforme, et une accroche qui trompe sur le coût réel peut relever des pratiques commerciales trompeuses. Et avant même un contrôle, c’est souvent votre partenaire financier qui vous demandera des comptes.
La checklist avant le 20 novembre
- Recensez tout ce qui parle de financement : campagnes programmées, scénarios automatiques, modèles d’email, landing pages, scripts de messages vocaux, PLV.
- Remplacez l’ancienne mention par « Attention ! Un crédit coûte de l’argent et doit être remboursé », sans la modifier.
- Vérifiez chaque chiffre affiché : une mensualité sans exemple représentatif complet (taux débiteur, TAEG, durée, montant total dû) n’est pas conforme.
- Ajoutez le TAEG à vos offres de LOA chiffrées.
- Relisez vos accroches et supprimez tout ce qui vante la facilité ou la rapidité d’obtention du crédit.
- Demandez à votre partenaire financier ses mentions validées pour le paiement en plusieurs fois et les offres promotionnelles.
- Vérifiez vos emails de financement : encadré en tête du message si un chiffre apparaît, et rappel du droit de s’opposer gratuitement à la prospection.
- Faites un envoi test de vos SMS pour vérifier l’encodage, le nombre de segments et l’affichage de la mention.
- Prévenez vos points de vente : un fichier d’affiche ou un modèle local peut ruiner l’effort du siège.
Et dans Lexxy ?
Dans Lexxy, l’agent IA prépare vos campagnes, mais il n’envoie jamais rien seul : chaque campagne passe par votre validation, et des contrôles de conformité (mentions légales, désinscription, formulations sectorielles) s’appliquent avant la diffusion. Pour les concessions, l’agent ajoute automatiquement les mentions de financement aux messages qui parlent de LOA ou de crédit.
Dans un réseau, le siège partage la charte et les modèles, et chaque point de vente crée ses campagnes locales dans ce cadre.
Découvrez les secteurs couverts sur la page Concessions, l’organisation multi-sites sur la page Réseaux, et notre approche de la conformité sur la page Sécurité et RGPD. Si vos campagnes de financement passent aussi par l’email, notre article sur les pixels marketing et la CNIL complète cette checklist.
Vos questions
Faut-il la mention dans un SMS qui ne donne aucun chiffre ?
Oui. La mention s’applique à toute publicité pour un crédit, qu’elle affiche un chiffre ou non. Ce qui dépend du chiffre, c’est l’exemple représentatif : sans taux ni montant, vous n’avez pas à le donner dans le SMS, mais la mention « Attention ! Un crédit coûte de l’argent et doit être remboursé » reste obligatoire.
Puis-je écrire « coute » sans accent pour économiser un SMS ?
Je ne le recommande pas. La mention est fixée par le code de la consommation : une version modifiée vous expose à une discussion sur sa conformité. Mieux vaut raccourcir le reste du message, ou accepter un SMS plus long. Vérifiez aussi que votre plateforme ne remplace pas les accents automatiquement.
Mes offres de LOA sont-elles concernées ?
Oui. La location avec option d’achat est traitée comme un crédit pour la publicité. À partir du 20 novembre 2026, une publicité de LOA qui affiche un loyer doit aussi indiquer le taux débiteur et le TAEG, en plus de la nouvelle mention.
« Payez en 4 fois sans frais » : faut-il la mention ?
Si le paiement fractionné est financé par un partenaire, oui en principe : il entre désormais dans le champ du crédit, avec un régime allégé. S’il s’agit d’un simple paiement différé accordé par le vendeur lui-même, sans intérêts, sans tiers et soldé dans les 50 jours, il reste hors champ. Les contours du régime allégé sont encore discutés : faites valider vos accroches par votre partenaire de paiement.
Les contrats signés avant le 20 novembre doivent-ils être modifiés ?
En principe non : l’ordonnance prévoit que les contrats en cours au 20 novembre 2026 restent régis par l’ancien droit. En revanche, toute publicité diffusée à partir du 20 novembre 2026 doit respecter les nouvelles règles, même si elle a été programmée avant.
Sources
- Légifrance, ordonnance n° 2025-880 du 3 septembre 2025 relative au crédit à la consommation
- Légifrance, code de la consommation, articles L312-5 à L312-11 dans leur version du 20 novembre 2026
- Direction des affaires juridiques de Bercy, la réforme du crédit à la consommation entre en vigueur le 20 novembre 2026
- EUR-Lex, directive (UE) 2023/2225 du 18 octobre 2023 relative aux contrats de crédit aux consommateurs
- Dalloz, réforme du crédit à la consommation (partie 2 : publicité et informations générales)
- Victoris Avocat, paiement en plusieurs fois : ce qui change le 20 novembre 2026
- Philippe Gonet, avocat, crédit à la consommation : ce que change la réforme du 20 novembre 2026
- Wikipedia, alphabet GSM 03.38 et encodage des SMS
Cet article fournit une information générale et ne remplace pas un conseil juridique adapté à votre situation. Pour vos offres de financement, faites valider vos mentions par votre partenaire financier.

